
१ एप्रिल २०२६ पासून आयकर विभाग सामान्य नागरिकांच्या सोशल मीडिया, व्हॉट्सॲप चॅट्स आणि दैनंदिन खर्चावर नियमितपणे पाळत ठेवणार असल्याचा दावा दिशाभूल करणारा आहे.
नवीन ‘आयकर कायदा, २०२५’ मधील कलम २४७ अन्वये डिजिटल पुरावे तपासण्याचे अधिकार देण्यात आले असले तरी, ते केवळ करचोरीचा संशय असलेल्या विशिष्ट ‘शोध आणि जप्ती’ (Search and Seizure) मोहिमेदरम्यानच आणि ठोस पुराव्यांच्या आधारे वापरले जाऊ शकतात. सामान्य करदात्यांच्या किराणा बिले, रेस्टॉरंट खर्च किंवा ऑनलाइन ॲक्टिव्हिटीवर नियमित देखरेख करण्यासाठी कोणतीही ‘मास सर्व्हेलन्स’ यंत्रणा अस्तित्वात नाही, आणि […]

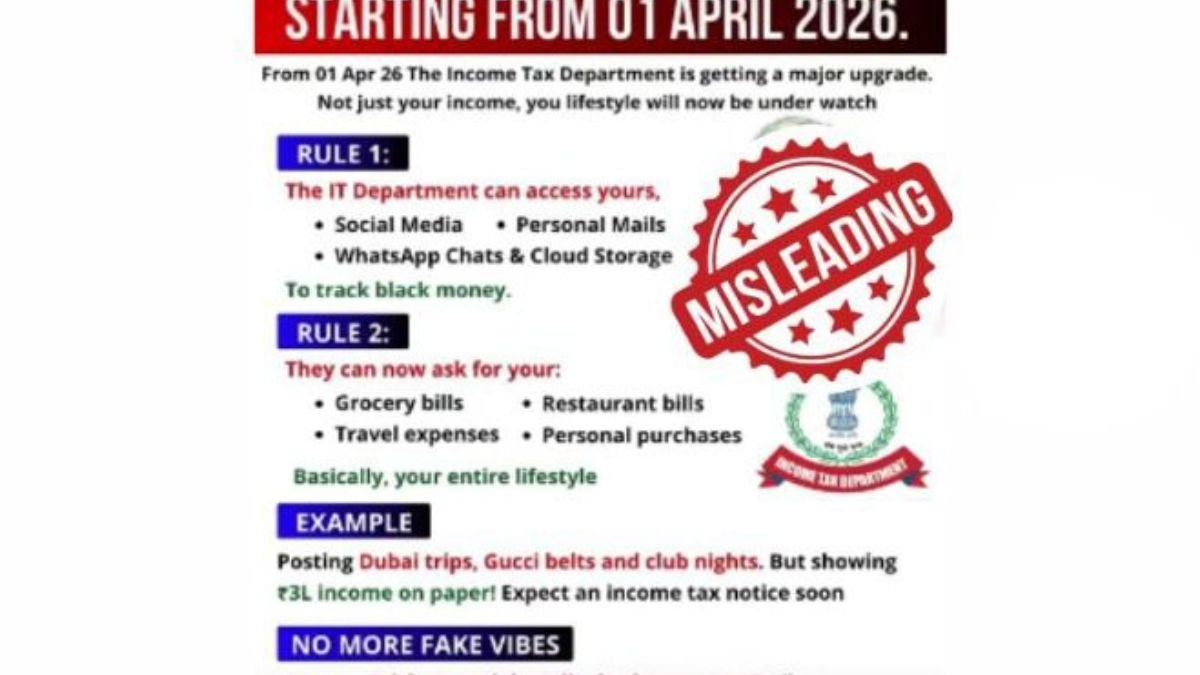

नवीन ‘आयकर कायदा, २०२५’ मधील कलम २४७ अन्वये डिजिटल पुरावे तपासण्याचे अधिकार देण्यात आले असले तरी, ते केवळ करचोरीचा संशय असलेल्या विशिष्ट ‘शोध आणि जप्ती’ (Search and Seizure) मोहिमेदरम्यानच आणि ठोस पुराव्यांच्या आधारे वापरले जाऊ शकतात. सामान्य करदात्यांच्या किराणा बिले, रेस्टॉरंट खर्च किंवा ऑनलाइन ॲक्टिव्हिटीवर नियमित देखरेख करण्यासाठी कोणतीही ‘मास सर्व्हेलन्स’ यंत्रणा अस्तित्वात नाही, आणि विभागाचे हे अधिकार केवळ छापेमारीपुरतेच मर्यादित आहेत.

Follow Us:

संबधित बातम्या